SoftPOS em 2026: novas regras, expectativas mais elevadas e o dispositivo certo para cada caixa
Ouça este artigo.
Durante a maior parte da sua curta história, o SoftPOS desempenhou um papel secundário. Os bancos e as entidades adquirentes ofereciam-no a microcomerciantes que ainda não estavam preparados para um terminal, e os retalhistas de maior dimensão mantinham à mão alguns telemóveis com capacidade de pagamento para reduzir filas e dar resposta a picos sazonais ou a eventos pontuais.
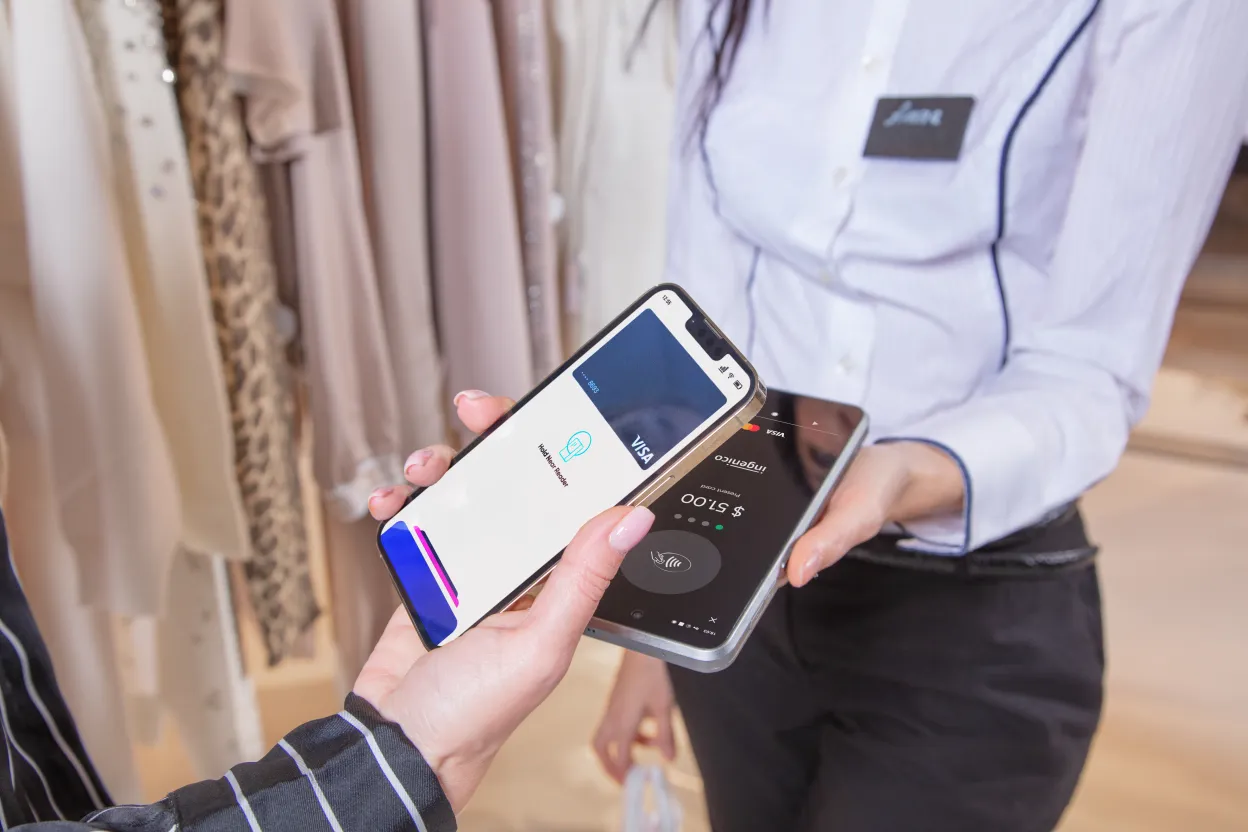
Esse papel está a expandir-se. Em 2026, mais comerciantes e prestadores de serviços de pagamento estão a pedir que o SoftPOS assuma a aceitação de pagamentos no dia a dia para equipas móveis, equipas de entregas e empresas de serviços, e não apenas em casos pontuais. O setor está a responder com regras à altura. A EMVCo e os esquemas de cartões estão a prestar mais atenção à qualidade com que os telemóveis e os tablets leem cartões sem contacto; o PCI Mobile Payments on COTS (MPoC) está a tornar-se a única norma de segurança para a aceitação de pagamentos em dispositivos comerciais prontos a usar (COTS); e os comerciantes esperam cada vez mais que o SoftPOS ofereça as funcionalidades a que estão habituados nos seus terminais de pagamento.
Eis o que está a mudar, o que se deve planear para os próximos dois anos e como decidir qual o lugar do SoftPOS ao lado dos terminais de pagamento.
Por que razão as expectativas em relação ao SoftPOS estão a aumentar?
Três fatores estão a convergir.
- O primeiro é a escala. A Juniper Research prevê que o valor global das transações SoftPOS cresça de 23,9 mil milhões de dólares em 2025 para 540 mil milhões de dólares até 2030. Um crescimento desta magnitude leva o SoftPOS a casos de utilização mais exigentes.
- O segundo é a estratégia de dispositivos. Retalhistas, restaurantes, empresas de entregas e empresas de serviços no terreno já utilizam parques de dispositivos portáteis e tablets Android para gestão de inventário, pedidos e atendimento ao cliente. Para os colaboradores que estão sempre em movimento, adicionar a aceitação de pagamentos a um dispositivo que já transportam é uma extensão natural.
- O terceiro é a maturidade das normas. A norma PCI MPoC abrange agora a introdução do PIN no dispositivo, transações offline e ligação a leitores de cartões externos, abrindo a porta a casos de utilização que estavam fora do alcance do SoftPOS há alguns anos.
O resultado é uma mudança nas expectativas. Assim que o SoftPOS passar a gerir uma parte significativa das vendas de um comerciante, «bom para pequenas compras» deixa de ser suficiente.
O que esperam agora os comerciantes do SoftPOS?
Os comerciantes que utilizam o SoftPOS para as vendas do dia a dia comparam-no naturalmente com o terminal de pagamento que já conhecem. Essa comparação eleva a fasquia.
Na aceitação, esperam mais do que simples toques sem contacto. Isso significa a introdução do PIN no ecrã para transações acima dos limites do pagamento sem contacto, um modo de introdução do PIN acessível para titulares de cartões com deficiência visual, suporte para cartões com chip quando necessário e a capacidade de continuar a realizar transações durante breves interrupções de conectividade, dentro de limites de segurança rigorosos.
Nas funcionalidades comerciais, esperam os tipos de transação que utilizam diariamente, como pré-autorização e conclusão, reembolsos, gorjetas e pagamentos divididos, bem como talões digitais e métodos de pagamento alternativos, como carteiras com código QR.
Nas operações, esperam que o SoftPOS se integre nos seus sistemas existentes. Os montantes devem ser importados do POS ou do software de pedidos, em vez de serem introduzidos duas vezes; os resultados devem alimentar a reconciliação e a elaboração de relatórios; e os fornecedores precisam de ativar, configurar, atualizar e monitorizar os dispositivos remotamente.
E, acima de tudo, o SoftPOS deve ler os cartões de forma fiável à primeira tentativa, um aspeto que é fundamental para os grandes comerciantes, como exploramos a seguir.
Que outras alterações ocorrerão até ao final de 2026?
O MPoC torna-se a única via para novas soluções SoftPOS. O PCI Security Standards Council estabeleceu um período formal de transição para as normas SPoC e CPoC, que decorre de 1 de maio a 31 de outubro de 2026. Após essa data, já não serão aceites novas candidaturas ao abrigo das normas anteriores.
Para bancos e adquirentes, há dois aspetos importantes a verificar. Em primeiro lugar, a solução SoftPOS do seu portfólio deve estar listada no âmbito do MPoC como uma solução completa. O processo de certificação da Mastercard exige que a solução MPoC esteja totalmente listada antes de se poder iniciar o teste do esquema, e a listagem de um componente, como software ou um serviço de monitorização, não é, por si só, suficiente. Em segundo lugar, se depender de um SDK incorporado numa aplicação de um parceiro, verifique como essa integração é validada. Em maio de 2026, o PCI SSC publicou um Relatório de Integração de SDK MPoC atualizado que esclarece como os SDK isolados listados são integrados em aplicações de pagamento, confirmando os modelos baseados em SDK como a via principal de entrada no mercado.
O SoftPOS está pronto para ser o principal dispositivo de pagamento para comerciantes de Nível 1?
Para grandes retalhistas e grupos de hotelaria e restauração, a questão já não é se o SoftPOS funciona, mas sim se pode suportar uma parte significativa do seu volume de pagamentos. Um fator que vale a pena considerar é o alcance de leitura sem contacto dos próprios dispositivos.
Os telemóveis, tablets e dispositivos portáteis empresariais não foram concebidos principalmente como dispositivos de pagamento, e as suas antenas NFC variam na facilidade com que leem os cartões. Para proporcionar maior consistência, a EMVCo introduziu, em 2024, um processo de aprovação de Alcance Reduzido de Nível 1 para avaliar a eficácia com que estes dispositivos leem cartões sem contacto. Os esquemas de cartões estão a começar a basear-se nisso. O «Guia de Implementação do Tap on Phone» da Mastercard, por exemplo, recomenda esta aprovação para comerciantes que utilizam os seus próprios telemóveis e indica que, a partir de janeiro de 2027, os dispositivos implementados em parque para aceitação de pagamentos terão de possuir, no mínimo, uma aprovação de Alcance Reduzido. A Mastercard também refere que os seus requisitos podem evoluir ao longo do tempo.
Para a maioria dos casos de utilização do SoftPOS, isto é uma boa notícia, porque ajuda a garantir uma experiência de pagamento sem contacto fiável para os comerciantes e os seus clientes. Para os comerciantes de Nível 1 que estão a considerar o SoftPOS como o seu principal dispositivo de pagamento, isto levanta três questões práticas.
- A primeira diz respeito à escolha do dispositivo. Os grandes comerciantes costumam utilizar parques de dispositivos portáteis com ciclos de renovação plurianuais. Os modelos sem a aprovação relevante da EMVCo podem não ser adequados para a aceitação de pagamentos, o que pode limitar a reutilização dos dispositivos existentes e restringir a escolha de novos dispositivos.
- A segunda é a rapidez do atendimento. Um alcance de leitura reduzido pode significar que os clientes precisam de aproximar mais o cartão da antena do dispositivo e posicioná-lo com maior precisão sobre a mesma. Numa caixa movimentada, que processa centenas de transações por dia, esses segundos adicionais e as tentativas ocasionais de repetição acabam por se acumular.
- A terceira é a previsibilidade. Espera-se que os critérios relativos ao alcance de leitura evoluam à medida que o mercado amadurece; por isso, os dispositivos selecionados hoje devem ser avaliados tendo em conta a direção que as expectativas poderão tomar, e não apenas a sua situação atual.
Nenhuma destas regras exclui o SoftPOS para grandes comerciantes. Significa simplesmente que, no caso de caixas com elevado volume de transações, a seleção do dispositivo merece o mesmo cuidado que a escolha do software de pagamento, e que um terminal específico, concebido e certificado para aceitar toda a gama de pagamentos sem contacto, continua frequentemente a ser a opção mais simples.
SoftPOS ou terminal de pagamento: como escolher o dispositivo certo para cada transação?
As expectativas mais elevadas em relação ao SoftPOS não tornam os terminais de pagamento menos relevantes. A pergunta certa não é «SoftPOS ou terminal?», mas sim «qual o dispositivo mais adequado para este ponto de venda?»
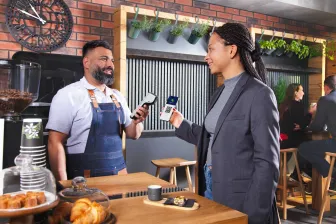
O SoftPOS é uma excelente opção quando o pagamento acompanha o funcionário, como no serviço à mesa e à porta, na redução de filas na loja, nas entregas e serviços no terreno, em eventos e no caso de microcomerciantes que estão a dar os primeiros passos na aceitação de cartões. É também uma escolha natural para empresas cujos funcionários já utilizam dispositivos portáteis para outras tarefas.
Os terminais de pagamento continuam a ser a escolha certa quando o pagamento é o cerne da interação, como em caixas de elevado volume, na introdução do PIN pelo cliente, em ambientes sem supervisão e de autoatendimento, na impressão de talões, na autonomia da bateria para todo o dia e na utilização em condições exigentes. Os dispositivos concebidos para fins específicos são certificados e geridos exatamente para estas condições.
A maioria dos comerciantes, independentemente da dimensão, irá necessitar de ambos. Uma mercearia pode utilizar terminais AXIUM nas suas caixas e SoftPOS em dispositivos portáteis para reduzir as filas nas horas de ponta. Um grupo de restaurantes pode utilizar terminais de balcão no bar e SoftPOS nos dispositivos dos empregados de mesa. A configuração ideal é um sistema único, no qual cada dispositivo desempenha a função em que se destaca, integrado, gerido e com relatórios centralizados num único local.
O que deve planear para 2027 e 2028?
Com base na evolução das normas e da procura dos clientes, prevemos cinco desenvolvimentos.
A seleção de dispositivos receberá mais atenção. Especialmente no caso dos comerciantes de maior dimensão, os prestadores de serviços de pagamento irão, cada vez mais, orientar as escolhas de dispositivos com base no desempenho do alcance de leitura e nas orientações dos esquemas de pagamento.
As infraestruturas mistas tornar-se-ão a norma. Os comerciantes irão combinar terminais, SoftPOS e leitores de cartões de acordo com cada caso de utilização e esperarão uma integração única, uma consola de gestão única e relatórios consolidados para todos eles.
A integração será determinante para o sucesso. Os comerciantes e os fornecedores independentes de software (ISV) darão preferência a plataformas de pagamento que lhes permitam integrar uma única vez e implementar a aceitação de pagamentos em qualquer tipo de dispositivo, em vez de manterem uma integração separada para cada um.
As expectativas em termos de funcionalidades continuarão a convergir. A pré-autorização, a resiliência offline, os métodos de pagamento alternativos e a acessibilidade irão corresponder às expectativas padrão em todos os dispositivos de aceitação, incluindo o SoftPOS.
Os custos de conformidade irão remodelar o mercado. As listagens MPoC e a validação da integração de SDK aumentam o investimento necessário para se manter na corrida. As soluções que ainda dependem de aprovações ao abrigo das normas anteriores enfrentarão um caminho mais difícil à medida que os acordos de ponte entre esquemas expiram.
Como é que a Ingenico ajuda?
Não existe um modelo de implementação único que se adapte a todos os bancos, adquirentes, PSP e ISV. É por isso que o Ingenico SoftPOS foi concebido como um conjunto de módulos, pensado para funcionar em conjunto com os terminais de pagamento da Ingenico, e não de forma isolada.
Aplicação SoftPOS de marca branca
Uma aplicação de pagamentos pronta a implementar para Android e iOS, com a marca do próprio banco ou adquirente. É o caminho mais rápido para chegar ao mercado para os fornecedores que pretendem servir diretamente os comerciantes. Parceiros como a JCC Payment Systems, em Chipre, e a Tyl by NatWest, no Reino Unido, utilizaram a solução de marca branca da Ingenico para acelerar o seu lançamento e chegar a pequenas empresas que anteriormente dependiam do numerário.
Interface App2App ECR
Muitos comerciantes já utilizam uma aplicação de pedidos em POS ou de serviço no terreno no mesmo dispositivo em que pretendem receber pagamentos. Com o App2App, essa aplicação empresarial envia simplesmente o montante para a aplicação SoftPOS da Ingenico, que gere a interação com o cartão e devolve o resultado da transação. Os dados sensíveis do cartão nunca passam pela aplicação empresarial, o que os mantém fora do perímetro de segurança do pagamento, enquanto o comerciante beneficia de um pagamento integrado sem necessidade de introduzir os dados duas vezes.
SDK de pagamento isolado
Para ISV e PSP que pretendem aceitar pagamentos dentro da sua própria aplicação, com uma experiência de utilizador única, a Ingenico fornece um SDK de pagamento isolado. «Isolado» significa que o SDK protege a sua memória e os seus ativos sensíveis da aplicação anfitriã, para que os parceiros possam integrar pagamentos sem que a sua própria aplicação tenha de lidar com dados sensíveis do cartão.
SDK Core para uma integração consistente entre terminais e SoftPOS
Para ISV e integradores que já trabalham com terminais da Ingenico, o AXIUM Retail Core (ARC) oferece um caminho familiar para o SoftPOS. Ao integrar o SDK Core da Ingenico, o ARC disponibiliza a mesma API nos terminais AXIUM e no SoftPOS, ajudando os parceiros a reutilizar o seu trabalho de integração existente à medida que adicionam novos formatos aos parques dos seus comerciantes. Isto inclui integradores ligados através das APIs de terminais anteriores da Ingenico.
Uma última questão: onde é que o SoftPOS se enquadra na sua estratégia de pagamentos?
O SoftPOS já não é apenas uma solução de reserva. Para equipas móveis, empresas de serviços e quem aceita cartões pela primeira vez, está a tornar-se uma forma quotidiana de receber pagamentos. Mas o seu papel crescente exige mais: as soluções têm de estar certificadas pelo PCI MPoC, funcionar em dispositivos adequados à tarefa e oferecer as funcionalidades e integrações que os comerciantes esperam.
Os fornecedores que tiverem sucesso nos próximos 24 meses não tratarão o SoftPOS e os terminais como opções concorrentes. Oferecerão ambos, numa única integração, e ajudarão cada comerciante a utilizar o dispositivo certo em cada ponto de venda.
Pronto para criar a combinação certa de dispositivos para os seus comerciantes? Contacte-nos para descobrir como o Ingenico SoftPOS e o AXIUM funcionam em conjunto.
FAQs
O SoftPOS pode funcionar como uma solução de substituição total de um terminal tradicional onde a adoção de pagamentos sem contacto já é elevada, por exemplo, em regiões como a Europa Oriental ou em partes da Ásia, onde a utilização da tecnologia NFC é generalizada. Nesses mercados, a abordagem exclusivamente baseada em software pode eliminar a necessidade de hardware dedicado, proporcionando aos comerciantes um processo de pagamento flexível e económico. No entanto, em muitos outros locais, o SoftPOS posiciona-se como uma opção complementar que reforça os terminais existentes, em vez de os substituir por completo, especialmente onde a penetração do pagamento sem contacto ainda está a crescer.
O Ingenico SoftPOS funciona em qualquer dispositivo pessoal ou profissional com NFC que cumpra os requisitos do sistema operativo: Android 8.1 ou superior (otimizado para Android 11 e superior) e iOS 16.4 ou superior. Assim, os comerciantes podem transformar um smartphone ou tablet normal num terminal seguro e contactless. É também compatível com terminais portáteis robustos e com terminais de pagamento SoftPOS dedicados baseados em Android, dando-lhe a flexibilidade de utilizar um dispositivo pessoal, um dispositivo móvel profissional ou um terminal concebido especificamente para o efeito.
O SoftPOS da Ingenico protege os dados de pagamento e dos clientes ao integrar segurança de nível empresarial diretamente na aplicação móvel. A solução foi concebida para cumprir a certificação MPOC 1.1 e utiliza técnicas de encriptação robusta, tokenização e elemento seguro para proteger os dados dos cartões durante transações NFC, com código QR ou Open Banking. Todos os dados são processados num ambiente reforçado no próprio dispositivo, e a plataforma aplica controlos em conformidade com a norma PCI, garantindo que as informações confidenciais nunca saem do telemóvel em texto simples. Esta estrutura de segurança robusta permite que os comerciantes aceitem pagamentos sem contacto em qualquer dispositivo Android ou iOS sem expor dados de pagamento ou pessoais.
O SoftPOS é implementado de forma centralizada através do portal de gestão da Ingenico, permitindo que um comerciante crie uma única conta SoftPOS que pode ser partilhada por qualquer número de dispositivos com NFC, com Android 8.1 ou superior ou iOS 16.4 ou superior. Cada colaborador instala a aplicação no seu próprio smartphone ou tablet, inicia sessão com as credenciais partilhadas e o portal trata do aprovisionamento dos dispositivos, da configuração (identidade da marca, definições de recibos, emparelhamento de impressoras Bluetooth, etc.) e das atualizações contínuas — para que as equipas possam adicionar ou remover dispositivos instantaneamente, sem necessidade de hardware adicional.
Esta abordagem baseada na nuvem permite implementações rápidas e escaláveis, bem como uma gestão simples de múltiplos utilizadores a partir de um único console.
O Ingenico SoftPOS permite aos comerciantes transformar qualquer smartphone ou tablet com NFC e Android 8.1 ou superior, ou iOS 16.4 ou superior, num terminal de pagamento seguro e contactless. Aceita as principais redes de cartões, como Mastercard, Visa e outros cartões internacionais, através do leitor NFC do dispositivo, e pode também emitir talões por e-mail, SMS, código QR ou numa impressora ligada.