SoftPOS en 2026: nuevas normas, mayores expectativas y el dispositivo adecuado para cada escenario de pago
Escucha este artículo.
EMVCo y las redes de tarjetas están prestando mayor atención a la calidad con la que los teléfonos y las tabletas leen las tarjetas sin contacto; PCI Mobile Payments on COTS (MPoC) se está convirtiendo en el único estándar de seguridad para la aceptación de pagos en dispositivos comerciales listos para usar (COTS); y los comerciantes esperan cada vez más que el SoftPOS ofrezca las funciones que conocen de sus terminales de pago.
Durante la mayor parte de su corta trayectoria, SoftPOS ha desempeñado un papel complementario. Los bancos y los adquirentes lo ofrecían a pequeños comercios que aún no estaban preparados para adoptar un terminal de pago, mientras que los grandes retailers recurrían a un número limitado de dispositivos con capacidad de aceptación de pagos para gestionar colas, absorber picos de demanda estacionales o dar soporte a eventos temporales.
Ese papel está evolucionando. En 2026, cada vez más comercios y proveedores de servicios de pago esperan que SoftPOS desempeñe una función clave en la aceptación diaria de pagos por parte de equipos móviles, repartidores y empresas de servicios, y no solo en situaciones puntuales. El sector está respondiendo con normas acordes a esta nueva realidad.
EMVCo y las redes de tarjetas prestan cada vez más atención a la capacidad de teléfonos y tabletas para aceptar pagos sin contacto de forma fiable; PCI Mobile Payments on COTS (MPoC) se está consolidando como el estándar de seguridad de referencia para la aceptación de pagos en dispositivos comerciales estándar (COTS); y los comercios esperan cada vez más que SoftPOS ofrezca las funcionalidades que ya conocen de sus terminales de pago.
A continuación, analizamos qué está cambiando, qué aspectos conviene tener en cuenta durante los próximos dos años y cómo determinar el papel que SoftPOS puede desempeñar junto a los terminales de pago.
¿Por qué se espera cada vez más de SoftPOS?
Tres factores están convergiendo.
- El primero es la escala. Según las previsiones de Juniper Research, el valor global de las transacciones realizadas a través de SoftPOS pasará de 23.900 millones de dólares en 2025 a 540.000 millones de dólares en 2030. Un crecimiento de esta magnitud está impulsando la adopción de SoftPOS en casos de uso cada vez más exigentes.
- El segundo es la estrategia de dispositivos. Comercios, restaurantes, empresas de reparto y organizaciones de servicios de campo ya utilizan amplias flotas de dispositivos Android y tabletas para gestionar inventarios, pedidos y la atención al cliente. Para los empleados que trabajan en movilidad, incorporar la aceptación de pagos a un dispositivo que ya utilizan a diario es una evolución natural.
- El tercero es la madurez de los estándares. El estándar PCI MPoC ya contempla la introducción del PIN en el propio dispositivo, las transacciones offline y la conexión con lectores de tarjetas externos, lo que abre la puerta a casos de uso que estaban fuera del alcance de SoftPOS hace apenas unos años.
Como resultado, las expectativas están cambiando. Cuando SoftPOS pasa a gestionar una parte significativa de las ventas de un comercio, ya no basta con que sea una solución adecuada para importes reducidos. Los comerciantes esperan niveles de rendimiento, seguridad y funcionalidad comparables a los de los terminales de pago tradicionales.
¿Qué esperan hoy los comercios de SoftPOS?
Los comercios que utilizan SoftPOS para gestionar sus ventas diarias lo comparan de forma natural con los terminales de pago que ya conocen. Y esa comparación eleva el nivel de exigencia.
En términos de aceptación de pagos, esperan mucho más que la simple aceptación de pagos sin contacto. Esto incluye la introducción del PIN en pantalla para operaciones que superan los límites establecidos para pagos contactless, un modo de introducción del PIN accesible para personas con discapacidad visual, compatibilidad con tarjetas con chip cuando sea necesario y la capacidad de seguir aceptando pagos durante interrupciones breves de la conectividad, siempre dentro de estrictos requisitos de seguridad.
En cuanto a las funcionalidades de negocio, esperan disponer de los tipos de transacción que utilizan a diario: preautorizaciones y su posterior captura, reembolsos, propinas y pagos fraccionados, además de recibos digitales y métodos de pago alternativos, como los monederos digitales basados en códigos QR.
Desde el punto de vista operativo, esperan que SoftPOS se integre en sus sistemas existentes. Los importes deberían transferirse automáticamente desde el TPV o el software de pedidos, evitando la introducción manual de datos; los resultados de las transacciones deben integrarse en los procesos de conciliación y reporting; y los proveedores deben poder activar, configurar, actualizar y supervisar los dispositivos de forma remota.
Y, por encima de todo, SoftPOS debe ser capaz de leer las tarjetas de forma rápida y fiable desde el primer intento, un aspecto especialmente importante para los grandes comercios, como veremos a continuación.
¿Qué otros cambios nos esperan de aquí a finales de 2026?
MPoC se convertirá en la única vía para las nuevas soluciones SoftPOS. El PCI Security Standards Council ha establecido un periodo de transición oficial para los estándares SPoC y CPoC, que se extenderá del 1 de mayo al 31 de octubre de 2026. A partir de esa fecha, ya no se aceptarán nuevas certificaciones basadas en estos estándares anteriores.
Para bancos y adquirentes, hay dos aspectos clave que conviene verificar.
En primer lugar, la solución SoftPOS de su cartera debe figurar como una solución MPoC completa. El proceso de certificación de Mastercard exige que la solución esté registrada como una solución MPoC integral antes de que puedan iniciarse las pruebas del esquema de tarjeta (scheme testing). Una certificación limitada a un componente concreto, como el software o el servicio de supervisión, no es suficiente por sí sola.
En segundo lugar, si utiliza un SDK integrado en la aplicación de un socio, es importante comprobar cómo se valida esa integración. En mayo de 2026, PCI SSC publicó una versión actualizada del MPoC SDK Integration Report, que aclara cómo se integran los SDK de aislamiento certificados en las aplicaciones de pago y confirma que los modelos basados en SDK se han consolidado como una de las principales vías de comercialización de soluciones SoftPOS.
¿Está el SoftPOS preparado para convertirse en el principal dispositivo de pago para los grandes minoristas?
Para los grandes minoristas y los grupos del sector hostelero, la cuestión ya no es si SoftPOS funciona, sino si puede asumir una parte significativa de su volumen de pagos. Un factor que merece la pena tener en cuenta es el alcance de lectura sin contacto de los propios dispositivos.
Los teléfonos, las tabletas y los dispositivos empresariales portátiles no se diseñaron principalmente como dispositivos de pago, y sus antenas NFC varían en cuanto a la facilidad con la que leen las tarjetas. Para aportar mayor coherencia, EMVCo introdujo en 2024 un proceso de homologación de «alcance reducido de nivel 1» para evaluar la calidad con la que estos dispositivos leen las tarjetas sin contacto. Las redes de tarjetas están empezando a basarse en ello. La «Guía de implementación de Tap on Phone» de Mastercard, por ejemplo, recomienda esta homologación para los comerciantes que utilicen sus propios teléfonos e indica que, a partir de enero de 2027, los dispositivos desplegados como flota para la aceptación de pagos deberán contar, como mínimo, con una homologación de «alcance reducido». Mastercard también señala que sus requisitos pueden evolucionar con el tiempo.
Para la mayoría de los casos de uso de SoftPOS, esto supone una buena noticia: contribuye a garantizar una experiencia de pago por contacto fiable tanto para los comerciantes como para sus clientes. Para los grandes minoristas que estén considerando SoftPOS como su principal dispositivo de pago, esto plantea tres cuestiones prácticas.
- La primera es la elección del dispositivo. Los grandes minoristas suelen gestionar flotas de dispositivos portátiles con ciclos de renovación plurianuales. Es posible que los modelos que no cuenten con la homologación pertinente de EMVCo no sean adecuados para la aceptación de pagos, lo que puede limitar la reutilización de los dispositivos existentes y reducir las opciones a la hora de adquirir otros nuevos.
- La segunda es el rendimiento. Un alcance de lectura reducido puede significar que los clientes tengan que acercar más su tarjeta a la antena del dispositivo y colocarla con mayor precisión sobre ella. En una caja muy concurrida que gestiona cientos de transacciones al día, esos segundos adicionales y los intentos ocasionales de repetición se acumulan.
- El tercero es la previsibilidad. Se espera que los criterios relacionados con el alcance de lectura evolucionen a medida que el mercado madure, por lo que los dispositivos seleccionados hoy deben evaluarse teniendo en cuenta hacia dónde pueden dirigirse las expectativas, y no solo cuál es su situación actual.
Nada de esto descarta el uso de SoftPOS para los grandes minoristas. Simplemente significa que, en entornos con un elevado volumen de transacciones, la elección del dispositivo merece la misma atención que la selección del software de pagos. En estos escenarios, un terminal de pago específicamente diseñado y certificado para la aceptación sin contacto de alcance completo sigue siendo, con frecuencia, la opción más sencilla y predecible.
SoftPOS o terminal de pago: ¿cómo elegir el dispositivo adecuado para cada escenario de pago?
Unas mayores expectativas sobre SoftPOS no restan relevancia a los terminales de pago. La pregunta correcta no es "¿SoftPOS o terminal?", sino "¿qué dispositivo se adapta mejor a cada escenario de pago?".
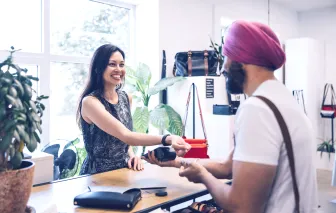
SoftPOS es especialmente adecuado cuando el pago acompaña al empleado: servicio en mesa o recogida en el exterior (curbside), gestión de colas en tienda, entregas a domicilio, servicios sobre el terreno, eventos y pequeños comercios que dan sus primeros pasos en la aceptación de pagos con tarjeta. También es una opción natural para empresas cuyos empleados ya utilizan dispositivos portátiles para otras tareas.
Los terminales de pago siguen siendo la mejor opción cuando el pago es el elemento central de la interacción: puntos de cobro con un elevado volumen de transacciones, introducción del PIN por parte del cliente, entornos de autoservicio o no atendidos, impresión de recibos, autonomía para una jornada completa y uso intensivo en condiciones exigentes. Los dispositivos específicamente diseñados para pagos han sido concebidos, certificados y gestionados precisamente para responder a estas necesidades.
La mayoría de los comercios, independientemente de su tamaño, necesitarán ambas opciones. Un supermercado puede utilizar terminales AXIUM en sus líneas de caja y SoftPOS en dispositivos portátiles para agilizar la atención durante las horas punta. Un grupo de restauración puede utilizar terminales de sobremesa en la barra y SoftPOS en los dispositivos de los camareros.
La configuración más eficaz es aquella que combina ambos mundos dentro de un único ecosistema de pagos, donde cada dispositivo desempeña la función para la que mejor está preparado y todo se integra, gestiona y supervisa desde un único lugar.
¿Qué hay que tener en cuenta de cara a 2027 y 2028?
Teniendo en cuenta la evolución de los estándares y la demanda de los clientes, prevemos cinco tendencias.
Se prestará más atención a la selección de dispositivos. Especialmente en el caso de los comercios más grandes, los proveedores de pagos orientarán cada vez más la elección de dispositivos en función del rendimiento del alcance de lectura y las directrices de los esquemas de pago.
Los entornos mixtos se convertirán en la norma. Los comerciantes combinarán terminales, SoftPOS y lectores de tarjetas según cada caso de uso, y esperarán una única integración, una única consola de gestión e informes consolidados para todos ellos.
La integración será decisiva. Los comerciantes y los proveedores de software independientes (ISV) se decantarán por plataformas de pago que les permitan realizar una única integración e implementar la aceptación de pagos en cualquier tipo de dispositivo, en lugar de mantener una integración independiente para cada tipo de dispositivo.
Las expectativas en cuanto a funcionalidades seguirán convergiendo. La preautorización, la resistencia sin conexión, los métodos de pago alternativos y la accesibilidad cumplirán con las expectativas estándar en todos los dispositivos de aceptación, incluido el SoftPOS.
Los costes de cumplimiento normativo redefinirán el mercado. Las inscripciones en los MPoC y la validación de la integración de los SDK aumentan la inversión necesaria para mantenerse en el mercado. Las soluciones que sigan dependiendo de aprobaciones heredadas se enfrentarán a un camino más difícil a medida que expiren los acuerdos de puente entre esquemas.
¿Cómo puede ayudar Ingenico?
No existe un único modelo de despliegue que se adapte a todos los bancos, adquirentes, PSP e ISV. Por eso, Ingenico SoftPOS se ha diseñado como un conjunto de componentes modulares que funcionan de forma integrada con los terminales de pago de Ingenico, y no como una solución independiente.
Aplicación SoftPOS de marca blanca
Una aplicación de pago lista para su implementación en Android e iOS, con la marca del propio banco o adquirente. Es la vía más rápida de acceso al mercado para los proveedores que desean prestar servicio directamente a los comerciantes. Socios como JCC Payment Systems en Chipre y Tyl by NatWest en el Reino Unido han utilizado la solución de marca blanca de Ingenico para acelerar su lanzamiento y llegar a pequeñas empresas que antes dependían del efectivo.
Interfaz App2App para ECR
Muchos comerciantes ya utilizan una aplicación de pedidos en punto de venta o de servicio de campo en el mismo dispositivo en el que desean aceptar pagos. Con App2App, esa aplicación empresarial simplemente envía el importe a la aplicación SoftPOS de Ingenico, que gestiona la interacción con la tarjeta y devuelve el resultado de la transacción. Los datos confidenciales de la tarjeta nunca pasan por la aplicación empresarial, lo que los mantiene fuera del perímetro de seguridad del pago, mientras que el comerciante obtiene un proceso de pago integrado sin necesidad de introducir los datos dos veces.
SDK de pago aislado
Para los ISV y los PSP que deseen aceptar pagos dentro de su propia aplicación, con una experiencia de usuario única, Ingenico ofrece un SDK de pago aislado. «Aislado» significa que el SDK protege su memoria y sus activos confidenciales de la aplicación anfitriona, de modo que los socios pueden integrar los pagos sin que su propia aplicación maneje datos confidenciales de las tarjetas.
Core SDK para una integración coherente entre terminales y SoftPOS
Para los ISV e integradores que ya trabajan con terminales de Ingenico, AXIUM Retail Core (ARC) ofrece una vía familiar hacia el SoftPOS. Al integrar el Core SDK de Ingenico, ARC pone a disposición la misma API tanto en los terminales AXIUM como en el SoftPOS, lo que ayuda a los socios a reutilizar su trabajo de integración existente a medida que añaden nuevos formatos a los parques de terminales de sus comerciantes. Esto incluye a los integradores conectados a través de las API de terminales heredadas de Ingenico.
Una última pregunta: ¿qué lugar ocupa el SoftPOS en su estrategia de pagos?
SoftPOS ya no es solo una solución de contingencia. Para el personal móvil, las empresas de servicios y quienes aceptan tarjetas por primera vez, se está convirtiendo en una forma habitual de cobrar. Pero su creciente importancia eleva el listón: las soluciones deben estar homologadas según el programa PCI MPoC, funcionar en dispositivos adecuados para la tarea y ofrecer las funciones e integraciones que esperan los comerciantes.
Los proveedores que tengan éxito en los próximos 24 meses no tratarán el SoftPOS y los terminales como opciones que compiten entre sí. Ofrecerán ambos, en una única integración, y ayudarán a cada comerciante a utilizar el dispositivo adecuado en cada punto de venta.
¿Estás listo para crear la combinación de dispositivos adecuada para tus comerciantes? Contacta con nosotros para descubrir cómo Ingenico SoftPOS y AXIUM se complementan para dar respuesta a las necesidades de cada escenario de pago.
FAQs
SoftPOS puede actuar como una solución de sustitución total de un terminal tradicional en los lugares donde la adopción de la tecnología sin contacto ya es elevada —por ejemplo, en regiones como Europa del Este o algunas zonas de Asia, donde el uso de NFC está muy extendido—. En esos mercados, el enfoque basado exclusivamente en software puede eliminar la necesidad de hardware específico, lo que ofrece a los comerciantes un proceso de pago flexible y rentable. Sin embargo, en muchos otros lugares, el SoftPOS se posiciona como una opción complementaria que amplía las capacidades de los terminales existentes en lugar de sustituirlos por completo, especialmente allí donde la penetración de la tecnología sin contacto sigue creciendo.
Ingenico SoftPOS funciona en dispositivos de consumo y profesionales equipados con tecnología NFC que cumpla los requisitos del sistema operativo, Android 8.1 o superior (optimizado para Android 11 y versiones posteriores) e iOS 16.4 o superior. De este modo, es posible convertir un smartphone o una tablet estándar en un terminal contactless seguro. La solución también es compatible con dispositivos profesionales robustos (rugged PDAs) y terminales de pago específicos basados en Android, ofreciendo la flexibilidad de elegir entre un dispositivo personal, un terminal profesional o un terminal diseñado específicamente para este fin.
Ingenico SoftPOS protege los datos de pago y de los clientes al integrar seguridad de nivel empresarial directamente en la aplicación móvil. La solución está diseñada para cumplir con la certificación MPOC 1.1 y utiliza técnicas de cifrado robusto, tokenización y elemento seguro para proteger los datos de las tarjetas durante las transacciones NFC, con códigos QR o de banca abierta.
Todos los datos se procesan en un entorno reforzado en el propio dispositivo, y la plataforma aplica controles conformes con la norma PCI, lo que garantiza que la información confidencial nunca salga del dispositivo en texto sin cifrar.
Este sólido marco de seguridad permite a los comerciantes aceptar pagos sin contacto en cualquier dispositivo Android o iOS sin exponer los datos de pago ni los datos personales.
SoftPOS se implementa de forma centralizada a través del portal de gestión de Ingenico, lo que permite a un comerciante crear una única cuenta de SoftPOS que puede compartirse entre cualquier número de dispositivos con NFC y Android 8.1 o superior, o iOS 16.4 o superior. Cada empleado instala la aplicación en su propio smartphone o tableta, inicia sesión con las credenciales compartidas, y el portal se encarga del aprovisionamiento de los dispositivos, la configuración (identidad de marca, ajustes de los tickets, emparejamiento de impresoras Bluetooth, etc.) y las actualizaciones continuas, de modo que los equipos pueden añadir o eliminar dispositivos al instante sin necesidad de hardware adicional.
Este enfoque basado en la nube permite implementaciones rápidas y escalables, así como una gestión sencilla de múltiples usuarios desde una única consola.
Ingenico SoftPOS convierte cualquier smartphone o tableta con Android 8.1+ o iOS 16.4+ compatible con NFC en un terminal de pago seguro y sin contacto. La solución permite aceptar las principales redes de tarjetas —Mastercard, Visa y otras tarjetas internacionales— a través del lector NFC del dispositivo, y también puede generar recibos por correo electrónico, SMS, código QR o a través de una impresora conectada.